Çankaya’da bir ofiste dört yıl çalışmış bir işçinin elinde imzalı bir fesih yazısı, son aylara ait bordrolar ve bir SGK hizmet dökümü var. Üçünde de tarih görünüyor. Peki hangisi ihbar süresini başlatıyor, hangisi ödemenin neye karşılık yapıldığını gösteriyor?
Bildirim süresi 4857 sayılı İş Kanunu m.17’de düzenlenir. Süreye uyulmadan yapılan fesih ihbar tazminatını doğurur. Bu yazı belgeleri tek tek okur, hesap kalemlerini sıralar ve ispat yollarını anlatır.
İhbar Tazminatı için Hangi Belgeler Gerekir?
Dosyanın ilk sayfası fesih bildirimidir. Bildirimde feshin tarihi, gerekçesi ve varsa verilen önel yazılıdır. Belgenin size hangi gün ve hangi yolla ulaştığı da önem taşır. İmza, noter ihtarı ve e-posta teslim tarihini ayrı ayrı gösterir.
Belgeler tek başına bakıldığında az şey söyler, yan yana konunca anlam kazanır. Bildirimdeki tarih, bordrodaki son ödeme ve dekonttaki açıklama birlikte okunur. Çelişen tarih varsa erken fark edilmesi gerekir.
Tazminat hesabı ve ispat için aşağıdaki belgeler toplanır.
- Fesih bildirimi ile zarf, imza ya da teslim tutanağı
- Son altı ayın bordroları ve ek ödeme belgeleri
- Fesih tarihinden sonraki banka hesap dökümü
- İşe giriş ve çıkış tarihlerini gösteren SGK hizmet dökümü
- İş sözleşmesi ve varsa personel yönetmeliği
- İşverenle yapılan yazışmalar, mesajlar ve e-postalar
Yazının nasıl hazırlandığını görmek için fesih bildirimi örneğine bakılabilir. İşten ayrılırken istenecek diğer evraklar ayrı bir yazıda toplanmıştır.
İhbar Süresi Kaç Hafta Sürer ve Ne Zaman Başlar?
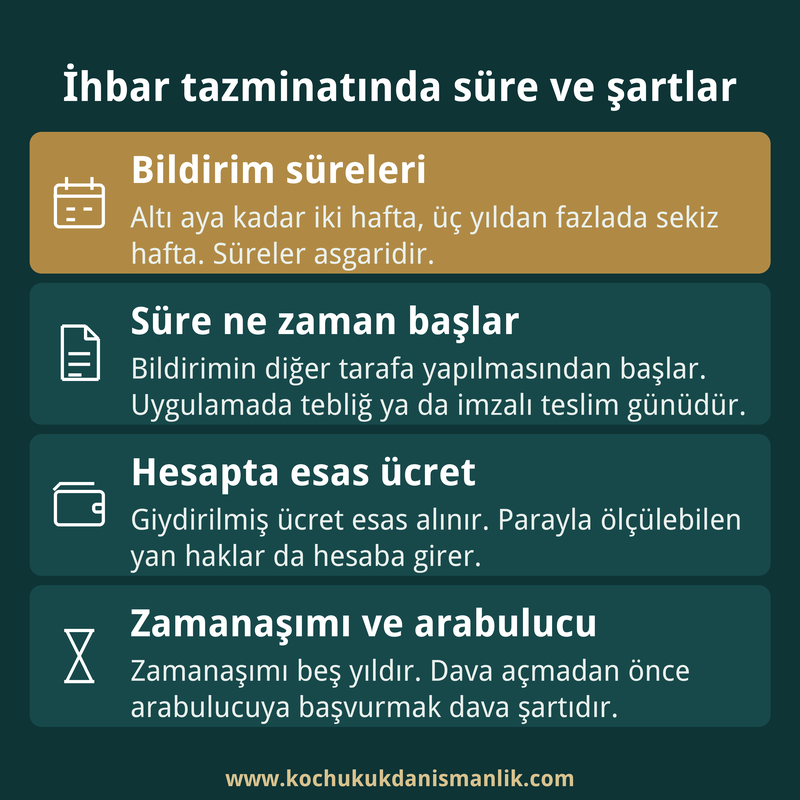
Belirsiz süreli iş sözleşmesinde fesihten önce karşı tarafa bildirim yapılır. İhbar süresi işçinin kıdemine göre belirlenir.[1]
| Çalışma Süresi | Asgari Bildirim Süresi |
|---|---|
| Altı aydan az | İki hafta |
| Altı aydan bir buçuk yıla kadar | Dört hafta |
| Bir buçuk yıldan üç yıla kadar | Altı hafta |
| Üç yıldan fazla | Sekiz hafta |
Bu süreler asgaridir. İş sözleşmesiyle artırılabilir, azaltılamaz. Dört yıllık çalışan için kanundaki süre sekiz haftadır. Sözleşmede on iki hafta yazıyorsa on iki hafta geçerlidir.
Kanun süreyi, bildirimin diğer tarafa yapılmasından başlatır. Uygulamada bu tarih tebliğ ya da imzalı teslim günüdür. Tarihsiz imza atılan bir yazıda süre tartışmalı hale gelir. Belirli süreli sözleşmelerde ise bu bildirim sistemi geçerli olmaz, bunun için belirli süreli sözleşmenin feshi ayrıca okunmalıdır.
Bildirim Süresine Uyulmazsa İhbar Tazminatı Ne Zaman Doğar?
Bildirim şartına uymayan taraf, bildirim süresine ait ücret tutarında tazminat öder.[1] Kural iki yönlüdür. İşveren süre vermeden çıkarırsa işçiye, işçi süreyi beklemeden ayrılırsa işverene borçlanır.
İşveren süreye ait ücreti peşin ödeyerek de sözleşmeyi feshedebilir. Bu durumda işçi çalıştırılmaz, ancak ücretini eksiksiz alır. Peşin ödeme ile ihbar tazminatı aynı bedeli karşıladığı için ikisi birlikte istenmez.
Haklı nedenle fesih ayrı bir konudur. Kanun, süreyi beklemeksizin fesih hakkı veren halleri sayar. Bu hallerde ihbar tazminatı doğmaz. Ancak feshin gerçekten haklı olup olmadığına mahkeme karar verir. Ayrıntı için işçinin haklı fesih sebepleri ile işverenin haklı fesih halleri okunabilir.
İşveren çoğu zaman bildirim yazısında süreyi vermiş görünür. Ardından aynı süre için ücret de ödeyebilir. Bordroda iki ayrı kalem çıkıyorsa ödemenin bildirim süresine mi, yoksa başka bir alacağa mı ait olduğu açıklamadan okunmalıdır.
İşe iadenin kanundaki şartları varsa ihbar tazminatını almak bu hakkı ortadan kaldırmaz.[2] İşe iade için fesih bildiriminin tebliğinden itibaren bir ay içinde arabulucuya başvurulması gerekir.[3]
İş Arama İzni Bildirim Süresi İçinde Nasıl Kullanılır?
Önel boyunca işveren, yeni iş bulması için işçiye iş arama izni verir. İzin iş saatleri içinde ve ücret kesilmeden kullanılır. Günde en az iki saat olması gerekir. İşçi isterse saatleri birleştirip toplu kullanabilir, ancak bunu işten ayrılacağı günden önceki günlere rastlatır ve işverene bildirir.[4]
İzin hiç verilmezse ya da eksik verilirse o sürenin ücreti işçiye ödenir. İzin saatinde çalıştırılan işçiye, izin kullanarak çalışmadan alacağı ücrete ilaveten, çalıştırılan sürenin ücreti yüzde yüz zamlı ödenir. Kullanılan izin saatleri puantaj, kart giriş kayıtları ve vardiya çizelgelerinden görülür.
İhbar Tazminatı Hangi Kalemlerle Nasıl Hesaplanır?
Hesabın temeli bildirim süresine ait ücrettir. Kanun bu hesapta ücrete ek olarak, işçiye sağlanmış para veya parayla ölçülebilen sözleşme ve kanun kaynaklı menfaatlerin de gözetileceğini yazar.[5] Yani çıplak ücret değil, giydirilmiş ücret esas alınır.
Örnek olay üzerinden gidelim. Dört yıllık çalışanın bordrosunda aylık brüt ücret ve düzenli ödenen yemek yardımı görünüyor. İhbar süresi sekiz haftadır. Tazminat bu iki kalemin toplamı üzerinden bulunur. Yalnız brüt ücretle yapılan hesap eksik kalır, çünkü yemek yardımı da parayla ölçülebilen bir menfaattir.
Uygulamadaki formülde giydirilmiş aylık brüt ücret otuza bölünür. Çıkan günlük tutar yedi ile ve ihbar süresindeki hafta sayısıyla çarpılır. Bordro kalemlerinin hesaba etkisi aşağıdaki gibidir.
| Kalem | Hesaba Girer mi? | Not |
|---|---|---|
| Brüt ücret | Evet | Bordrodaki aylık tutar |
| Yemek, yol, yakacak yardımı | Parayla ölçülebiliyorsa evet | Sözleşmeden doğan menfaattir |
| Düzenli prim ve ikramiye | Süreklilik varsa evet | Tek seferlik ödeme girmeyebilir |
| Yıllık izin ücreti | Hayır | Ayrı bir alacaktır |
| Kıdem tazminatı | Hayır | Ayrı kanun maddesine dayanır |
Kıdem tazminatı ayrı bir haktır. 1475 sayılı Kanun m.14 uyarınca her tam yıl için otuz günlük ücret üzerinden hesaplanır.[6] İki tazminatın şartları ve hesabı birbirinden bağımsızdır. Kıdem için kıdem tazminatı hesaplama aracı, ihbar için ihbar tazminatı hesaplama aracı kullanılabilir.
Kanun metninin sınırlarını görmek için 4857 sayılı İş Kanunu resmi kaynaktan okunabilir.
İhbar Tazminatından Hangi Kesintiler Yapılır?
Gelir Vergisi Kanunu’na göre ücret, tazminat adıyla ödenmiş olsa da ücret sayılır.[7] Gelir vergisinden istisna tutulan tazminatlar arasında kıdem tazminatı vardır, ihbar tazminatı yoktur.[8] Bu nedenle ihbar tazminatı gelir vergisine ve damga vergisine tabidir. Damga vergisi, 488 sayılı Kanun’un (1) sayılı tablosunda hizmet karşılığı alınan paralar için binde 7,59 olarak yer alır.[9]
Vergi mevzuatında ayrıca bir asgari ücret istisnası vardır. Gelir Vergisi Kanunu m.23/18, ödemenin yapıldığı ayda geçerli asgari ücretin aylık brüt tutarından işçi SGK primi ve işsizlik sigortası primi düşüldükten sonra kalan tutara isabet eden ücretleri gelir vergisinden istisna eder. 488 sayılı Kanun’un (2) sayılı tablosunun 34. bendi de aynı kapsamdaki ücret kağıtlarını, aylık brüt asgari ücrete isabet eden kısım için damga vergisinden istisna eder.[10] İhbar tazminatının ödendiği ayda bu istisnaların nasıl uygulanacağı vergi mevzuatından ayrıca kontrol edilir.
SGK primi ise kesilmez. 5510 sayılı Kanun, ihbar tazminatını prime esas kazanç dışında sayar.[11] Gelir vergisi dilimi ve asgari ücret gibi dönemsel değerler her dönem güncellenir. Güncel tutarlar için resmi duyuruya ve brütten nete hesaplama sayfasına bakılır.
İhbar Tazminatı Talebinde Sık Yapılan Hatalar Nelerdir?
- Fesih yazısını tarih atmadan imzalamak ve bir kopyasını almamak
- Tazminatı yalnız çıplak ücretten hesaplayıp yan hakları atlamak
- Banka dekontundaki açıklamayı okumadan ödemeyi ihbar tazminatı saymak
- Önel verildiği halde aynı süre için ayrıca tazminat istemek
- İhbar tazminatını kıdem tazminatıyla karıştırıp birini hiç istememek
- Alacak türü ve tutarı yazılı olmayan bir ibranameyi imzalamak
İbraname için kanun sıkı şartlar arar. Yazılı olması, sözleşme bitiminden en az bir ay sonra düzenlenmesi, alacak türü ve miktarının açıkça belirtilmesi ve ödemenin banka aracılığıyla noksansız yapılması gerekir.[12] Bu şartlar yoksa belge kesin hükümsüzdür. Gerçek tutarı içermeyen belge ise yalnızca içerdiği miktar için makbuz hükmündedir ve bu durumda da ödemenin banka aracılığıyla yapılması zorunludur. Konu ibraya itiraz yazısında ayrıca anlatılmıştır.
Yargıtay Fesih Bildirimi ile Ödeme Tarihini Nasıl Değerlendirir?
Kapatılan Yargıtay 22. Hukuk Dairesi’nin bir işe iade dosyasında, belgelerin birbiriyle uyumu bu dosya bakımından belirleyici oldu. Fesih bildirimi 30.09.2015 tarihliydi ve sözleşmenin 18.11.2015’te sona ereceğini yazıyordu. İşveren ihbar tazminatını 01.12.2015’te ödemişti. Bölge adliye mahkemesi davayı süre aşımı gerekçesiyle reddetti.
Daire, bildirim ile fesih arasındaki farkın kıdeme göre ihbar önele uygun olduğunu kabul etti. Buna karşın önelin verildiği söylenirken tazminat ödenmesini çelişkili buldu.
“Davacıya ihbar öneli verildiği belirtilmesine rağmen, ihbar tazminatı ödemesi çelişki oluşturmaktadır.”
Yargıtay 22. Hukuk Dairesi (Kapatılan), E. 2017/36801, K. 2017/21882, 16.10.2017 (bozma)
Daire, fesih bildiriminin 18.11.2015’te yapıldığını kabul ederek kararı bozdu ve feshin geçersizliğine hükmetti.[13] Karar işe iade davasına ilişkindir. Yine de tarihlerin ve ödeme belgelerinin birbirini tutmasının ihbar tazminatı uyuşmazlıklarında da neden önemli olduğunu gösterir.
İhbar Tazminatı Nasıl İspatlanır, Tanık Ne İşe Yarar?
Her belge bir şeyi gösterir, bir şeyi göstermez. Bu sınırı bilmek, hangi kanıtın eksik kaldığını erken görmeyi sağlar.
| Belge | Gösterdiği | Göstermediği |
|---|---|---|
| Fesih bildirimi | Feshin tarihi ve gerekçesi | Size ulaştığı gün, imza yoksa |
| Bordro | Brüt ücret ve kalemler | Önelin fiilen verildiği |
| Banka dekontu | Ödeme günü ve tutar | Ödemenin hangi alacağa ait olduğu |
| SGK dökümü | Giriş ve çıkış tarihi | Gerçek ücret, elden ödeme varsa |
| İş sözleşmesi | Artırılmış süre, yan haklar | Sonradan fiilen değişen uygulama |
Elden ödenen tutarlar kayıtta görünmeyebilir. Bu durumda gerçek ücret başka delillerle kurulur, konu elden ödeme yazısında işlenmiştir. Tanıklar fesih gününü, işçinin o günden sonra çalışıp çalışmadığını ve iş arama izninin kullandırılıp kullandırılmadığını anlatabilir. Yazılı belgeyle kanıtlanması gereken konularda ise tanık anlatımı tek başına yetmeyebilir.
İhbar tazminatında zamanaşımı beş yıldır.[14] Dava açmadan önce arabulucuya başvurmak da dava şartıdır. Arabuluculuk sonunda anlaşma olmazsa son tutanak dava dilekçesine eklenir.[15] Süreler için iş davası süreleri, dilekçe hazırlığı için işçilik alacağı dava dilekçesi okunabilir. Kanunun ilgili maddesi resmi metinde görülebilir. Her olay kendi delillerine göre değerlendirilir.
İhbar Tazminatı Hakkında Sık Sorulan Sorular
İhbar süresi sözleşmeyle kısaltılabilir mi?
Hayır. Kanundaki süreler asgaridir. Sözleşme süreyi artırabilir ancak azaltamaz.
İhbar tazminatı ile kıdem tazminatı birlikte istenebilir mi?
Evet, şartlar oluşmuşsa birlikte istenebilir. İhbar tazminatı bildirim şartına uyulmamasına, kıdem tazminatı ise hizmet süresine ve fesih nedenine bağlıdır.
İşveren ihbar tazminatını peşin ödediyse işe iade davası açılabilir mi?
İşe iadenin kanundaki şartları varsa peşin ödeme bu hakkı ortadan kaldırmaz. Bunun için fesih bildiriminin tebliğinden itibaren bir ay içinde arabulucuya başvurmak gerekir.
İhbar tazminatından hangi kesintiler yapılır?
İhbar tazminatı gelir vergisine ve damga vergisine tabidir, SGK primi kesilmez. Asgari ücret istisnasının uygulanıp uygulanmadığı ile güncel oran ve dilimler vergi mevzuatından kontrol edilir.
İşçi ihbar süresini beklemeden ayrılırsa ne olur?
İşveren, bildirim süresine ait ücret tutarında tazminat isteyebilir. İşçinin haklı bir nedeni varsa bu tazminat doğmaz.
İhbar tazminatı davası için süre var mıdır?
Zamanaşımı beş yıldır. Dava açmadan önce arabulucuya başvurmak dava şartıdır.
Kaynaklar
- 4857 sayılı İş Kanunu m.17 ↩
- 4857 sayılı İş Kanunu m.17 ve m.18 ↩
- 4857 sayılı İş Kanunu m.20 ↩
- 4857 sayılı İş Kanunu m.27 ↩
- 4857 sayılı İş Kanunu m.17 ve m.32 ↩
- 1475 sayılı İş Kanunu m.14 ↩
- 193 sayılı Gelir Vergisi Kanunu m.61 ↩
- 193 sayılı Gelir Vergisi Kanunu m.25 ↩
- 488 sayılı Damga Vergisi Kanunu (1) sayılı tablo, IV/1-b ↩
- 193 sayılı Gelir Vergisi Kanunu m.23/18; 488 sayılı Damga Vergisi Kanunu (2) sayılı tablo, 34. bent ↩
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.80 ↩
- 6098 sayılı Türk Borçlar Kanunu m.420 ↩
- Yargıtay 22. Hukuk Dairesi (Kapatılan), E. 2017/36801, K. 2017/21882, 16.10.2017 ↩
- 4857 sayılı İş Kanunu ek m.3 ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3 ↩