Elinizde bir fesih yazısı, son aylara ait bordrolar ve SGK hizmet dökümü var. Hesap makinesinde bulduğunuz tutar ile işverenin yatırdığı tutar birbirini tutmuyor. Farkın nedeni çoğu zaman kıdem tazminatı tavanıdır. Ücret ne kadar yüksek olursa olsun, her hizmet yılı için esas alınacak tutarın kanunla çizilmiş bir üst sınırı vardır.
Bu yazı, Ankara’da çalışan bir işçinin elindeki belgelerden yola çıkar. Hangi belgenin tavanla ilgili neyi gösterdiğini, tavanın hangi tarihe göre bulunduğunu ve hesapta nerede hata yapıldığını anlatır. Her olay kendi delillerine göre değerlendirilir, aşağıdaki bilgiler genel çerçevedir.
Tavanı Kontrol Etmek için Hangi Belgeler Gerekir?
Örnek olayda Çankaya’da bir büroda dokuz yıl çalışan işçiye 2026 yazında yazılı fesih bildirimi verildi. Dosyasında beş belge var ve her biri hesabın başka bir ayağını taşıyor.
| Belge | Tavan hesabında neyi gösterir? |
|---|---|
| Fesih bildirimi | Fesih tarihini ve ihbar önelinin ne zaman başlayıp bittiğini |
| Aylık bordrolar | Giydirilmiş brüt ücretin hangi kalemlerden oluştuğunu |
| SGK hizmet dökümü | İşe giriş ve çıkış tarihini, toplam hizmet süresini |
| İş sözleşmesi ve ek protokoller | Yemek, yol, prim gibi sözleşmeden doğan menfaatleri |
| Banka hesap dökümü | Ödemelerin gerçek tutarını ve yatış tarihini |
Belgelerin birbiriyle uyumlu olup olmadığına en başta bakılmalıdır. Fesih yazısındaki tarih ile hizmet dökümündeki çıkış tarihi aynı değilse fark nedenini açıklayan bir yazı aranır. Bordroda görünen ücret ile banka dökümündeki yatış da karşılaştırılır. Tutarsızlık bulunan her nokta, daha sonra hesapta tartışma konusu olur.
Bu belgelerden üç tarih okunur. Üçü de tavanın hangi döneme girdiğini etkiler.
- İşe giriş tarihi, hizmet yılı sayısını belirler.
- Fesih bildirimi tarihi ile ihbar önelinin bitişi, tavanın çoğunlukla hangi tarihe göre bulunacağını gösterir.
- SGK’ya bildirilen çıkış tarihi, bildirge geç verilmişse fesih tarihinden farklı görünebilir.
Hizmet dökümünde tarih hatası varsa önce onun düzeltilmesi gerekir. Bunun için SGK hizmet dökümü hatalıysa izlenecek yol yazısındaki belge listesi işe yarar.
Kıdem Tazminatı Tavanı Nedir ve Resmi Tutarlar Nereden Bulunur?
Kıdem tazminatı, işçiye her tam hizmet yılı için 30 günlük ücret tutarında ödenir. Kanun bu tutara bir üst sınır koyar. Yıllık miktar, Devlet Memurları Kanunu’na tabi en yüksek devlet memuruna bir hizmet yılı için ödenecek azami emeklilik ikramiyesini geçemez.[1] Madde metni sözleşmeyle belirlenen tutarlardan söz eder. Yargıtay bu sınırı “genel tavan” olarak adlandırır ve hesaba uygular.[2]
Tavan sabit bir rakam değildir. Yılda iki kez, memur maaş katsayısındaki artışa bağlı olarak yeniden belirlenir. Çalışma ve Sosyal Güvenlik Bakanlığı’nın yayımladığı tavan miktarı sayfası dönemlere göre tutarları verir. 2026 yılında 01.01.2026 ile 30.06.2026 arasını kapsayan ilk dönem ve 01.07.2026 ile 31.12.2026 arasını kapsayan ikinci dönem olmak üzere iki ayrı tutar geçerlidir. Her tutar yalnız kendi tarih aralığında uygulanır. Yeni dönem başladığında bakanlığın güncel duyurusuna bakılmalıdır. Geçmiş bir fesih için de aynı yoldan gidilir. Bakanlığın yıllara göre listesinden fesih tarihini kapsayan dönem seçilir. Kendi tutarınızı denemek için hesaplama aracı kullanılabilir.
Kıdem Tazminatında Hangi Tarihteki Tavan Uygulanır?
Ödeme günündeki tavan geçerli değildir. Esas alınan, iş sözleşmesinin sona erdiği andaki tavandır. Yargıtay uygulaması, sona erme anının bazı durumlarda sanıldığından farklı bir tarih olduğunu gösterir.
| Durum | Tavanın esas alındığı tarih | Bakılacak belge |
|---|---|---|
| İhbar önelli fesih | Önelin sona erdiği gün | Fesih bildirimi |
| Önel tanınmadı, ihbar tazminatı ödenmedi | Önel süresi içindeki tavan artışından da yararlanılabileceği kabul edilir | Fesih yazısı, bordro |
| İşe iade kararı sonrası işe başlatılmadı | İşe başlatmama tarihi | Mahkeme kararı, başvuru yazısı |
| Mevsimlik iş, sezon sonunda fesih | Sezon sonu fesih tarihi | Fesih yazısı, hizmet dökümü |
Bu başlıklar 9. Hukuk Dairesi’nin yukarıdaki kararında sayılmıştır.[2]
Örnek olaya dönelim. Dokuz yıllık işçiye fesih 20 Haziran 2026’da bildirildi. İş Kanunu’na göre üç yıldan uzun süren hizmette ihbar öneli sekiz haftadır.[3] Önel 15 Ağustos 2026’da bitiyor. Bildirim ilk dönemde yapılmış olsa bile, önelin bittiği tarih ikinci döneme düştüğü için bu işçide ikinci dönemin tavanı esas alınır.
İşe iade davası kazanıldığı halde işveren işçiyi başlatmazsa durum farklıdır. Fesih, işe başlatmama tarihinde gerçekleşmiş sayılır. Bu yüzden mahkeme kararından sonra geçen ay ve yıllar, tavanın daha yüksek bir döneme taşınmasına yol açabilir. İşçinin süresinde işe başlatılması için işverene başvurduğunu gösteren yazı bu nedenle saklanmalıdır.
Tazminat zamanında ödenmezse gecikme için ayrıca faiz işler. Kanun, mahkemenin ödenmeyen süre için mevduata uygulanan en yüksek faize hükmedeceğini söyler.[1] Ancak faiz tavanı değiştirmez. Tavan yine fesih tarihine göre bulunur.
Giydirilmiş Ücret ile Tavan Nasıl Karşılaştırılır?
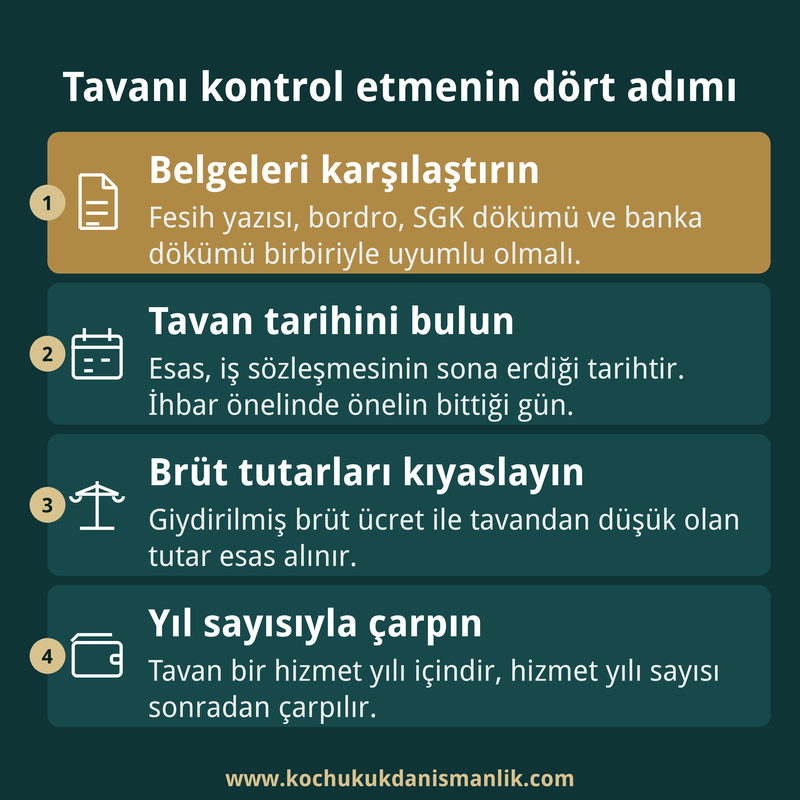
Hesabın formülünde rakam yok, karşılaştırma var. Önce işçinin aylık giydirilmiş brüt ücreti bulunur. Sonra bu ücret, fesih tarihindeki tavanla kıyaslanır. Düşük olan tutar, hizmet yılı sayısıyla çarpılır.
- Giydirilmiş brüt ücret tavanın altındaysa gerçek ücret esas alınır ve tavan hesabı etkilemez.
- Giydirilmiş brüt ücret tavanın üstündeyse tavan esas alınır, aradaki fark tazminata yansımaz.
- Artan ay ve günler için aynı tutar oranlanarak eklenir. Kanun, bir yıldan artan sürelerde de aynı oranla ödeme yapılmasını ister.[1]
Giydirilmiş ücret, çıplak maaştan fazlasıdır. Kanun, ücrete ek olarak para ile ölçülebilen sözleşme ve kanun kaynaklı menfaatlerin de hesaba katılmasını ister.[1] Hangi kalemin girip hangisinin girmediği giydirilmiş ücret ve kıdem tazminatına giren kalemler yazısında ayrıca anlatılmıştır. Ücret sabit değilse son bir yıllık ortalama alınır. Son yıl içinde zam yapılmışsa zam sonrası dönem esas olur.
Karşılaştırma brüt tutar üzerinden yapılır. Bordroda yalnız net ödeme görünüyorsa önce brüt karşılığı bulunmalıdır. Bunun için brütten nete hesaplama sayfasından ters yönde kontrol yapılabilir.
Kıdem Tazminatı Bordrosunda Gelir Vergisi Satırı Olmalı mı?
Kıdem tazminatı, vergi yönünden maaştan farklı işlem görür. Gelir Vergisi Kanunu, 1475 sayılı Kanuna göre ödenmesi gereken kıdem tazminatlarının tamamını gelir vergisinden müstesna tutar.[4] Bordroda tazminat satırının yanında gelir vergisi kesintisi görüyorsanız bunun nedeni sorulmalıdır. Damga vergisi satırı ayrı bir konudur. Matrah ve oran vergi mevzuatından kontrol edilir, bu yazıda oran verilmez.
Yargıtay Kıdem Tazminatı Tavanını Nasıl Yorumluyor?
Yargıtay 9. Hukuk Dairesi önüne gelen bir davada emekli olarak işten ayrılan işçinin tazminatı bilirkişi raporuna göre hesaplanmıştı. Rapor, giydirilmiş brüt ücreti esas almış ve fesih tarihindeki tavanı aşmıştı. Daire, hesabı hatalı bularak kararı bozdu. Gerekçede tavanın hangi ana göre bulunacağı kısa bir cümleyle belirtilmiştir.
“Genel tavan, iş sözleşmesinin feshedildiği andaki tavandır.”
Yargıtay 9. Hukuk Dairesi, E. 2015/33770, K. 2019/901, 14.01.2019 (bozma, oybirliği)
Aynı kararda tavanı öngören kuralın mutlak emredici olduğu belirtilir. Yargıtay 22. Hukuk Dairesi de işçi lehine olsa bile tavanı artıran veya ortadan kaldıran sözleşme hükümlerinin geçerli olmadığını söylemiştir. Kanunla ayrıca izin verilen artırımlar ise bu kuralın dışında kalır.[5]
Kamu emekli sandığına tabi hizmetler için ayrı bir “özel tavan” bulunduğu da 9. Hukuk Dairesi’nin kararında anlatılır. Bu durumda hesap, hizmetin türüne göre ayrıştırılır.
Kıdem Hesabında Tavanla İlgili En Sık Hatalar Nelerdir?
Belgeler eksiksiz olsa bile hesap birkaç noktada bozulabilir. En sık görülen hatalar aşağıda sıralanmıştır.
- Ödeme gününün tavanını almak. Tavan fesih tarihine göre bulunur.
- Bir önceki dönemin tavanını kullanmak. Dönem değişiminde tarih iki kez kontrol edilmelidir.
- Net ücreti tavanla kıyaslamak. Karşılaştırma brüt tutarlar arasında yapılır.
- Tavanı toplam tazminatın üst sınırı sanmak. Tavan bir hizmet yılı içindir, yıl sayısı sonradan çarpılır.
- Sigortaya düşük bildirilen ücreti gerçek ücret saymak. Tavanın altında kalan ücretlerde bu fark doğrudan tazminatı küçültür.
- İbranameyi her şeyi bitiren belge saymak. İbra sözleşmesinin yazılı olması, sözleşme bitiminden en az bir ay sonra düzenlenmesi, alacağın türünün ve miktarının yazılması ve ödemenin banka aracılığıyla eksiksiz yapılması gerekir. Bu unsurlar yoksa ibraname kesin hükümsüzdür.[6] Ayrıntı için ibraya itiraz yazısına bakılabilir.
Tavan ve Ücret Uyuşmazlığında Belge, Bordro ve Tanık Nasıl Kullanılır?
Hesabı çoğu zaman mahkemenin görevlendirdiği bilirkişi yapar. Bilirkişi, dosyadaki belgelerden giydirilmiş ücreti kurar ve tavanla karşılaştırır. Bu nedenle belgelerin kanıt gücünü bilmek gerekir.
İmzalı bordro, ücretin ve kalemlerin işçi tarafından görüldüğünü gösterir. Banka dökümü ile birlikte okunduğunda daha güçlü bir delil oluşur. İmzasız bordro ya da bankaya yansımayan ödeme ise tek başına yeterli sayılmayabilir. SGK’ya bildirilen ücret de gerçek ücretin kesin kanıtı değildir. Gerçek ücret bordroda ve sigortada düşük görünüyorsa, aradaki fark başka delillerle gösterilmeye çalışılır.
Yazılı belgede olmayan prim, yol veya yemek yardımı gibi kalemlerde tanık anlatımı devreye girer. Aynı işyerinde aynı işi yapan çalışanlar, bu ödemelerin düzenli olup olmadığını anlatabilir. Tanık anlatımı belgenin yerini tutmaz, belgenin boşluğunu doldurur. Her olayda delillerin değeri ayrıca takdir edilir.
Uyuşmazlık dava aşamasına gelirse işçilik alacağı davalarında arabulucuya başvurmak dava şartıdır.[7] Bu tazminatın zamanaşımı beş yıldır.[8] Başlangıç tarihi ve ayrıntılar için kıdem tazminatı zamanaşımı yazısına, talep kalemlerinin dilekçeye nasıl yazıldığı için işçilik alacağı dava dilekçesi yazısına bakılabilir. İhbar tazminatı ayrı hesaplanır, bunun için ihbar tazminatı hesaplama aracı kullanılır.
Diğer alacak kalemlerini de tek dökümde görmek için tüm işçi alacakları hesaplama aracı kullanılabilir.
Kıdem Tazminatı Tavanı Hakkında Sık Sorulan Sorular
Kıdem tazminatı tavanı ne zaman güncellenir?
Tavan yılda iki kez, memur maaş katsayısındaki artışa bağlı olarak belirlenir. Güncel tutar için Çalışma ve Sosyal Güvenlik Bakanlığı’nın tavan miktarı sayfasına bakılır.
Ücretim tavanın altındaysa tavan uygulanır mı?
Hayır. Giydirilmiş brüt ücret tavandan düşükse gerçek ücret esas alınır. Tavan yalnız ücretin onu aştığı durumda hesabı sınırlar.
İşveren tavanın üstünde ödeme yaptıysa ne olur?
Yargıtay tavanı mutlak emredici sayar. Yargıtay 22. Hukuk Dairesi bir kararında, ikale sözleşmesi içinde kıdem tazminatı olarak kararlaştırılan ve tavanı aşan ödemenin iadesi istenen davada reddi bozmuştur.[5] Kanunla açıkça izin verilen artırımlar bu kuralın dışında kalır. Her olay kendi koşullarına göre değerlendirilir.
Fesih bildirimi Haziran'da, iş bitişi Temmuz'da olursa hangi tavan alınır?
Önelli fesihte önelin sona erdiği tarihteki tavan esas alınır. Bu örnekte Temmuz ayı, yani ikinci dönemin tavanına bakılır.
Kıdem tazminatından gelir vergisi kesilir mi?
1475 sayılı Kanuna göre ödenmesi gereken tazminatın tamamı gelir vergisinden müstesnadır. Bordroda böyle bir kesinti görünüyorsa sebebi sorulmalıdır.
Kaynaklar
- 1475 sayılı İş Kanunu m.14 ↩
- Yargıtay 9. Hukuk Dairesi, E. 2015/33770, K. 2019/901, 14.01.2019 ↩
- 4857 sayılı İş Kanunu m.17 ↩
- 193 sayılı Gelir Vergisi Kanunu m.25/7 ↩
- Yargıtay 22. Hukuk Dairesi, E. 2016/28495, K. 2020/755, 20.01.2020 (bozma, oybirliği) ↩
- 6098 sayılı Türk Borçlar Kanunu m.420 ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3/1 ↩
- 4857 sayılı İş Kanunu ek m.3 ↩