Telefonunuza “hesabınız bloke edilecek, bağlantıya girin” diye bir mesaj düştü. Başka bir olayda, ikinci el ürün için satıcının verdiği IBAN’a havale yaptınız ve satıcıya ulaşamıyorsunuz. IBAN ve SMS dolandırıcılığında elinizdeki dekont, ekran görüntüsü ve arama geçmişi hem suç duyurusunun hem de zararın geri alınmasının dayanağıdır.
Aşağıda hangi belgenin neyi gösterdiği, kimden istendiği ve ne kadar ağırlık taşıdığı anlatılıyor.
IBAN ve SMS Dolandırıcılığında Elinizdeki Belgeler Neyi Gösterir?
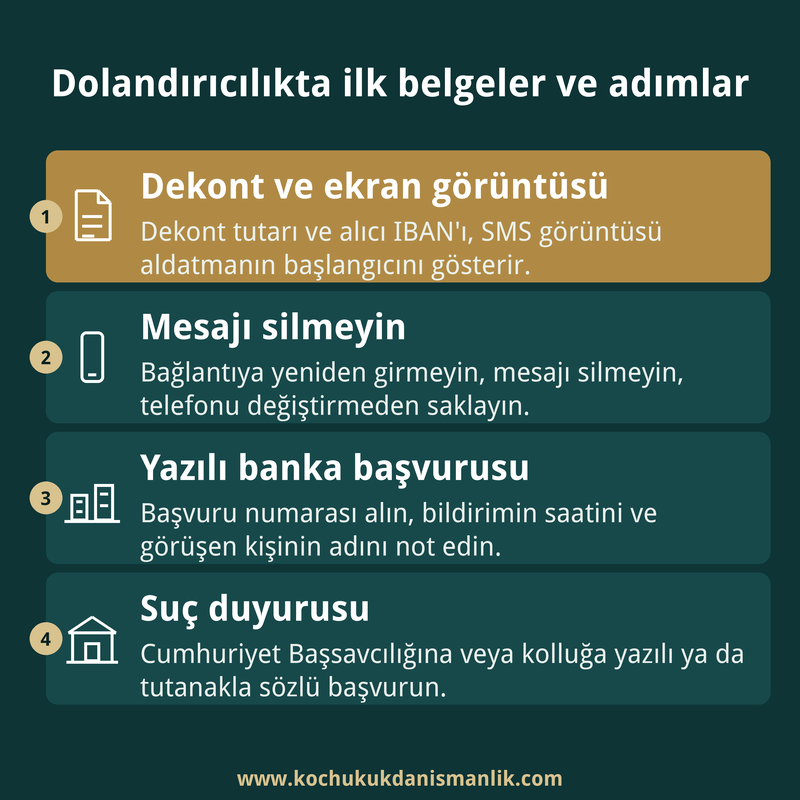
Belge toplamaya parayı gönderdiğiniz anın kaydından başlayın. Dekont işlemin tarihini, tutarını, alıcı IBAN’ını ve alıcı adını gösterir. SMS ekran görüntüsü ise aldatmanın nasıl başladığını anlatır.
| Belge | Neyi Gösterir | Kimden Alınır | Sınırı |
|---|---|---|---|
| Havale veya EFT dekontu | Tarih, tutar, alıcı IBAN ve ad | Banka, mobil uygulama | Parayı sizin gönderdiğinizi de gösterir |
| SMS ve ekran görüntüsü | Gönderen başlığı, bağlantı, saat | Kendi telefonunuz | Kolay değiştirilir, asıl kayıt operatörde |
| Arama ve mesaj dökümü | Hangi numara ne zaman aradı | Hat işletmecisi | İçeriği değil, kaydı gösterir |
| Hesap ekstresi | İşlemin öncesi ve sonrası | Banka | Tek başına aldatmayı göstermez |
| İlan veya profil görüntüsü | Satıcının vaadi, ilan numarası | Kendi cihazınız | İlan silinebilir, tarihli görüntü alın |
| Banka başvurusu ve cevabı | Bildirim saati, bankanın yanıtı | Banka | Hızı gösterir, sonucu belirlemez |
İlan sitesinden alışveriş yapan bir kişinin dosyasında dekont, ilan görüntüsü ve satıcıyla yazışma bulunur. Dekont parayı kimin kime gönderdiğini, ilan görüntüsü vaadi, yazışma ise satıcının hangi sözü verdiğini gösterir. Üçü birlikte aldatmanın sırasını kurar.
SMS olayında ekran görüntüsü, gönderen başlığı ve bağlantı adresi öne çıkar. Adresin tamamı görünmelidir, çünkü alan adı sahte sitenin izini taşır. Mesaj ile bağlantının saati, hesap hareketinin saatiyle yan yana konduğunda olayın akışı netleşir.
Ekran görüntüsü tek başına zayıf bir delildir. Mesajı silmemek, bağlantıya yeniden girmemek ve telefonu değiştirmeden saklamak gerekir. Ceza yargılamasında suç hukuka uygun elde edilmiş her türlü delille ispat edilebilir, hakim de delilleri serbestçe takdir eder.[1]
Ekran görüntüsünün ceza davasındaki değeri sosyal medyada hakaret davasında ekran görüntüsü ve delil yazısında ayrıca anlatılmıştır.
IBAN veya SMS ile Para Kaybı Dolandırıcılık mı, Hırsızlık mı Sayılır?
Temel suç, Türk Ceza Kanunu m.157’deki dolandırıcılıktır. Hileli davranışla aldatılan kişinin zararına yarar sağlanır. Cezası bir yıldan beş yıla kadar hapis ve beş bin güne kadar adli para cezasıdır.[2]
Dolandırıcılığın bilişim sistemlerinin ya da banka ve kredi kurumlarının araç olarak kullanılması suretiyle işlenmesi nitelikli haldir. Madde 158/1-f üç yıldan on yıla kadar hapis öngörür ve hapsin alt sınırı dört yıldır. Kendini kamu görevlisi veya banka çalışanı olarak tanıtan kişi için 158/1-l bendi aynı alt sınırı taşır.[3]
Her IBAN’a havale bu bende girmez. Yargıtay 15. Ceza Dairesi, hile kullanıldıktan sonra paranın bir hesaba yatırıldığı bir olayda bankanın yalnız ödeme aracı olduğunu belirterek 158/1-f’yi uygulamadı ve eylemi temel dolandırıcılık saydı.[4] Yargıtay Ceza Genel Kurulu ise satış sitesindeki ilan üzerinden başlayıp havaleyle biten bir olayda, bilişim sisteminin araç olarak kullanıldığını kabul etti ve 158/1-f’ye göre hüküm kurulması gerektiğine karar verdi.[5]
İki karar farklı olayları ele alır ve birbirini dışlamaz. Aldatma bilişim sistemi üzerinden kurulmuşsa nitelikli hal gündeme gelir. Banka yalnız parayı alan hesabı sağlamışsa temel suç kalabilir. Daire kararı 2015, Genel Kurul kararı 2021 tarihlidir ve hangi maddenin uygulanacağını olayın özelliğine göre mahkeme belirler.
Eylem üç veya daha fazla kişiyle işlenirse ceza yarı oranında, örgüt faaliyeti çerçevesinde işlenirse bir kat artırılır.[6] Buna karşılık iştirak, haksız menfaat sağlama amacıyla banka veya kredi kartı gibi ödeme araçlarını ya da hesabın kullanılmasını sağlayan zorunlu bilgileri veya araçları başkasına vermekle sınırlı kalmışsa ceza yarı oranında indirilir.[7] Bu hüküm 31 Temmuz 2026’da yürürlüğe girdi. Daha önceki olaylarda hangi kanunun lehe olduğu ayrıca değerlendirilir.[8] Alıcı hesabın sahibi, iştirak ya da ilgili suç hükümleri nedeniyle dosyada şüpheli olarak yer alabilir.
Ayrım delil bakımından önemlidir. Parayı aldatılarak kendi eliyle gönderen mağdur dolandırıcılık hattındadır. Hileyle ele geçirilen bilgilerle failin parayı kendisi transfer ettiği bir olayda ise Yargıtay 2. Ceza Dairesi, eylemi bilişim sistemi kullanılarak hırsızlık (m.142/2-e) olarak değerlendirdi; bu suç beş yıldan on yıla kadar hapis öngörür.[9] Vasıfı mahkeme dosyadaki delillere göre belirler.
Dolandırıcılık Şikayetinde Uzlaştırma, Etkin Pişmanlık ve Zamanaşımı Nasıl İşler?
Uzlaştırma listesinde yalnız temel dolandırıcılık (m.157) sayılıdır, nitelikli dolandırıcılık yoktur.[10] Eylem 157. maddeden değerlendiriliyorsa uzlaştırma kapsamında kalır. Bilişim sistemi aldatmada araç sayılıp 158/1-f uygulanırsa uzlaştırma kapsamı dışına çıkar. Hangisinin uygulanacağı baştan kesin söylenemez. Teklif gelirse yedi gün içinde karar bildirilmediğinde teklif reddedilmiş sayılır.[11]
Fail zararı gönüllü öder ve kovuşturma henüz başlamamışsa etkin pişmanlık hükmü işler. Zararı aynen iade veya tazminle tamamen gidermek, cezada üçte ikiye kadar indirim sağlar.[12] Kovuşturma başladıktan sonra, hüküm verilmeden önce yapılan ödemede indirim yarıya kadardır. Kısmi ödemede indirim için mağdurun rızası da aranır.[13] Bu yüzden her ödeme dekontla yapılmalı, her kabul yazılı olmalıdır.
Etkin pişmanlığın uygulandığı diğer suçlar etkin pişmanlık yazısında sıralanmıştır.
Dava zamanaşımı temel dolandırıcılıkta sekiz, nitelikli halde on beş yıldır ve hangisinin uygulanacağı eylemin vasfına bağlıdır. Süre cezanın yukarı sınırına göre belirlenir ve dosyadaki delillere göre nitelikli haller de hesaba katılır.[14] Tamamlanmış suçta süre, suçun işlendiği günden başlar. Durma ve kesilme halleri ayrıca düzenlenmiştir.[15] Ayrıntılı bilgi için ceza hukuku sayfasına, maddelerin güncel metni için Türk Ceza Kanunu sayfasına bakılabilir.
Banka, Operatör ve BTK Başvurusu Nasıl Yapılır?
Banka başvurusunu yazılı yapın ve başvuru numarası alın. Çağrı merkezi görüşmesinin saatini, kayıt numarasını ve görüşen kişinin adını not edin. Bildirimin saati, hesap hareketinin durdurulup durdurulamayacağını etkileyebilir. Bankalarla ilgili genel çerçeve için banka ve finans hukuku sayfası da kullanılabilir.
Alıcı hesabın sahibi kimdir diye banka size cevap vermez. Banka, müşteri sırrını kanunen yetkili mercilerden başkasına açıklayamaz.[16] Bu bilgi çoğu zaman savcılık yazısıyla ortaya çıkar. Şüpheliye ait banka hesabına el koymak için suçun işlendiğine ve suçtan elde edildiğine dair somut delillere dayanan kuvvetli şüphe aranır. Ayrıca suçtan elde edilen değere ilişkin kurum raporu alınır.[17]
Hesaba el konulursa izlenecek yol ve belgeler banka hesabına bloke konulduğunda başvuru yolu yazısında açıklanmıştır.
SMS’in geldiği hat için işletmeciye yazılı bildirim yapabilirsiniz. Bilgi Teknolojileri ve İletişim Kurumu (BTK) da kendisine ulaşan ihbar veya şikayet üzerine elektronik haberleşme sektöründeki işletmecileri denetleyebilir.[18] BTK faili cezalandırmaz ve zararı ödetmez. Bu başvuru, soruşturmanın yerini tutmaz.
Suç duyurusu Cumhuriyet Başsavcılığına ya da kolluğa yapılır. İhbar yazılı olabilir veya tutanağa geçirilmek üzere sözlü verilebilir.[19] Çankaya’da oturan bir mağdur başvurusunu Ankara Cumhuriyet Başsavcılığına ya da yakın karakola yapabilir. Dilekçeyi hazırlarken dilekçe örnekleri sayfasındaki biçimden yararlanılabilir. Güncel metinler Ceza Muhakemesi Kanunu sayfasında okunabilir.
Dolandırıcılık Zararı Hangi Kalemlerle ve Nasıl Hesaplanır?
IBAN ve SMS dolandırıcılığında talep edilecek zarar basit bir formüle dayanır. Hesaptan çıkan tutara belgeli masraflar eklenir, geri dönen veya bloke çözülen tutar düşülür. Zararı ve zarar verenin kusurunu ispat yükü zarar görendedir. Miktar tam ispatlanamazsa hakim, olayların olağan akışını ve alınan önlemleri gözeterek hakkaniyete göre belirler.[20]
| Zarar Kalemi | İspat Belgesi | Başvuru Yolu | Süre |
|---|---|---|---|
| Gönderilen veya çekilen para | Dekont, ekstre | Haksız fiil (TBK m.49) | Öğrenmeden 2, fiilden 10 yıl |
| Alıcıda kalan para | Alıcı hesap kaydı | Sebepsiz zenginleşme (TBK m.77) | Öğrenmeden 2, zenginleşmeden 10 yıl |
| Masraflar | Fatura, makbuz, harç | Zarara eklenerek istenir | Asıl talebe bağlı |
| Ceza dosyasındaki hak | Katılma dilekçesi | Katılan sıfatı | Hüküm verilinceye kadar |
Haksız fiil tazminatında ceza kanunu daha uzun bir zamanaşımı öngörüyorsa o süre uygulanır.[21] Sebepsiz zenginleşme istemi ise öğrenmeden iki, zenginleşmeden on yıl sonra zamanaşımına uğrar.[22] Hukuki talepler için tazminat hukuku sayfasına bakılabilir.
Kamu davası açıldıktan sonra mağdur, hüküm verilinceye kadar dilekçeyle davaya katılabilir.[23] Katılan duruşmadan haberdar edilir, belge örneği ve tanık çağrılmasını isteyebilir.[24] Soruşturma aşamasında ise delillerin toplanmasını isteme hakkı vardır.[25]
Dolandırıcılık Başvurusunda Belge Toplarken Hangi Hatalar Yapılır?
IBAN ve SMS dolandırıcılığı dosyalarında zayıflık çoğu zaman belge eksikliğinden doğar. Sık görülen hatalar şunlardır.
- Şüpheli bağlantıya yeniden girmek ya da mesajı silmek, kaydın bozulmasına yol açar.
- Tarihi ve gönderen numarası görünmeyen kırpılmış ekran görüntüsü, delil değerini düşürür.
- Bankaya yalnız telefonla bildirmek ve yazılı kayıt almamak, bildirimin saatini ispatsız bırakır.
- Failin “parayı iade edeceğim” sözünü yazıya dökmemek, ödemenin gerçekten yapılıp yapılmadığını tartışmalı kılar.
- Olayı yalnızca “paramı çaldılar” diye anlatmak, parayı kendi eliyle gönderip göndermediğinizi karanlıkta bırakır.
- Dekontu yalnız telefondaki uygulamada saklamak, hesap kapanırsa ya da cihaz bozulursa kaydı yok eder.
Dosyanın hangi suçtan ilerleyeceğini çoğu zaman bu detaylar belirler. Parayı hangi aşamada kendi onayınızla gönderdiğinizi baştan açıkça yazın.
Yargıtay Dolandırıcılık ile Bilişim Yoluyla Hırsızlığı Nasıl Ayırıyor?
Yargıtay 2. Ceza Dairesi, bankanın sahte internet sitesi üzerinden hesap bilgisi ve şifresi ele geçirilen bir olayı inceledi. Fail bu bilgilerle parayı kendi hesabına aktarmıştı. Daire, hilenin parayı göndermeye değil bilgileri öğrenmeye yönelik olduğunu belirtti ve olayı dolandırıcılık değil, bilişim sistemiyle hırsızlık olarak değerlendirdi.
“Herhangi bir aldatma olmadan bilişim sisteminden yararlanılarak menfaat temin edilmişse, dolandırıcılık olarak suç vasfını tayin etmek mümkün değildir.”
Yargıtay 2. Ceza Dairesi, E.2025/4872, K.2025/12513, 30.06.2025 (onama, oybirliği; karardaki genel ilke paragrafından)
Karar belge açısından şunu gösterir. Para hareketinde mağdurun iradesi devrede miydi? Dekont, onay SMS’i ve banka işlem kayıtları bu sorunun cevabını taşır. Mağdur parayı IBAN’a kendisi göndermişse tablo dolandırıcılığa yaklaşır. Bu karar tek bir daire kararıdır ve her olayı bağlamaz. Aldatmanın bilişim sistemi üzerinden kurulduğu olaylarda sonuç farklı olabilir ve her dosya kendi delilleriyle değerlendirilir.
Dolandırıcılıkta İspat ve Tanık Kayıtları Nasıl Delile Dönüşür?
IBAN ve SMS dolandırıcılığı soruşturmasında Cumhuriyet savcısı, şüphelinin lehine ve aleyhine olan delilleri toplamakla yükümlüdür.[26] Banka ve operatör kayıtları bu yolla dosyaya girer. Sizin görevinizse bu kayıtların nerede olduğunu dilekçede göstermek ve talep etmektir.
Tanık, belgeyi destekleyen ikinci bir ses olabilir. Telefon görüşmesi sırasında yanınızda bulunan, mesajı o gün gören ya da parayı gönderirken olaya tanık olan kişi dinlenebilir. Tanık anlatımı tek başına yeterli sayılmaz, kayıtlarla birlikte değerlendirilir.
Aynı IBAN veya hat başkalarına da yazmışsa, o kişilerin belgeleri dosyaya sunulabilir. Hukuka aykırı elde edilen delil, örneğin failin cihazına izinsiz girilerek bulunan kayıt, kullanılamaz. Bu yüzden delil toplama sırasında yalnız kendi cihazınız, kendi hesabınız ve resmi yazışmalar kullanılmalıdır.
IBAN ve SMS Dolandırıcılığı Hakkında Sık Sorulan Sorular
Şikayet için süre sınırı var mı?
Temel dolandırıcılık şikayete bağlı suç olarak düzenlenmemiştir, bu yüzden altı aylık şikayet süresi aranmaz. Yakınlar arasında işlenen suçlara ilişkin Türk Ceza Kanunu m.167 hükümleri saklıdır. Dava zamanaşımı ise suçun türüne göre sekiz ve on beş yıldır. Yine de kayıtlar zamanla silindiği için başvuru geciktirilmemelidir.
Ekran görüntüsü tek başına delil sayılır mı?
Sayılabilir, ancak zayıftır. Kolayca değiştirilebildiği için dekont, operatör kaydı ve banka kayıtlarıyla desteklenmesi gerekir. Hakim delilleri serbestçe takdir eder.
Parayı alan hesabın sahibi dolandırıcı olmak zorunda mı?
Hayır. Hesabını başkasının kullanımına veren kişi de dosyada yer alabilir. Haksız menfaat amacıyla yalnız ödeme aracını ya da hesabın kullanılmasını sağlayan bilgi ve araçları vermekle sınırlı kalan iştirakte ceza, 31 Temmuz 2026’dan itibaren yarı oranında indirilir. Sorumluluk dosyadaki delillere göre belirlenir.
Önce arabulucuya gitmek gerekir mi?
Ceza soruşturması ve kovuşturması bakımından hayır. Arabuluculuğun dava şartı olması 7036 sayılı Kanun m.3 gereği işçi ve işveren alacağı ile tazminat ve işe iade davalarına ilişkindir. Ceza soruşturmasında dava şartı arabuluculuk yoktur. Uzlaştırma Ceza Muhakemesi Kanunu m.253’te ayrı bir kurumdur. Zarar için açılacak hukuk davasının türüne göre arabuluculuk ayrıca değerlendirilir.
Fail parayı iade ederse dava düşer mi?
Kendiliğinden düşmez. Etkin pişmanlık hükmü yalnız cezada indirim sağlar. Kovuşturmadan önce zararın tamamen giderilmesinde indirim üçte iki, kovuşturma sırasında ise yarıya kadardır.
Banka başvurusu parayı geri getirir mi?
Kesin bir cevap yoktur. Sonuç, işlemin nasıl yapıldığına, banka kayıtlarına ve alıcı hesabın durumuna bağlıdır. Başvuru yine de bildirimin saatini ve içeriğini kayda geçirdiği için yapılmalıdır.
Kaynaklar
- 5271 sayılı Ceza Muhakemesi Kanunu m.217 ↩
- 5237 sayılı Türk Ceza Kanunu m.157/1 ↩
- 5237 sayılı Türk Ceza Kanunu m.158/1-f, 158/1-l ve birinci fıkranın son cümlesi ↩
- Yargıtay 15. Ceza Dairesi, E.2015/13751, K.2015/29762, 12.10.2015 (onama, oybirliği) ↩
- Yargıtay Ceza Genel Kurulu, E.2018/51, K.2021/68, 02.03.2021 (bozma, oybirliği) ↩
- 5237 sayılı Türk Ceza Kanunu m.158/3 ↩
- 5237 sayılı Türk Ceza Kanunu m.158/4 (7589 sayılı Kanun m.13 ile eklenen fıkra) ↩
- 5237 sayılı Türk Ceza Kanunu m.7/2 ve m.158/4 (yürürlük listesi, 7589 sayılı Kanun, 31/7/2026) ↩
- 5237 sayılı Türk Ceza Kanunu m.142/2-e ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.253/1-b ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.253/4 ↩
- 5237 sayılı Türk Ceza Kanunu m.168/1 ↩
- 5237 sayılı Türk Ceza Kanunu m.168/2 ve 168/4 ↩
- 5237 sayılı Türk Ceza Kanunu m.66/1-d, 66/1-e, 66/3 ve 66/4 ↩
- 5237 sayılı Türk Ceza Kanunu m.66/6 ve m.67 ↩
- 5411 sayılı Bankacılık Kanunu m.73 ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.128/1-c ↩
- 5809 sayılı Elektronik Haberleşme Kanunu m.59/1 ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.158/1 ve 158/5 ↩
- 6098 sayılı Türk Borçlar Kanunu m.50 ↩
- 6098 sayılı Türk Borçlar Kanunu m.72 ↩
- 6098 sayılı Türk Borçlar Kanunu m.82 ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.237 ve m.238 ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.234/1-b ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.234/1-a ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.160/2 ↩