Vergi mahkemesi dava dilekçesi, size tebliğ edilen vergi ya da ceza ihbarnamesine karşı vergi mahkemesinde dava açmak için verilen yazılı belgedir. Vergi mahkemelerinde dava açma süresi 30 gündür, süre tebliğ tarihini izleyen günden başlar.[1] Diğer idari uyuşmazlıklarda özel kanunda ayrı süre yoksa idare mahkemelerinde süre 60 gündür.
Dilekçe Metni
Kutudaki süslü parantezli alanları kendi bilgilerinizle doldurun. Dilekçeyi hazırlamadan önce ihbarnamedeki tebliğ tarihini ve dava açma süresini kontrol edin.
Alanları doldurun, dilekçe metni aşağıda kendiliğinden güncellenir. Bilgileriniz tarayıcınızda kalır, sunucuya gönderilmez.
Bu örnek genel bilgi amaçlıdır. Olayınızın ayrıntılarına göre değiştirilmelidir.
İhbarname Elinize Ulaştığında İlk Hafta Ne Yapılır?
Süre, ihbarnamenin tebliğ edildiği günü izleyen günden işlemeye başlar. Tebliğ zarfını, tebliğ tarihini ve ihbarnamenin üzerindeki dava açma süresini saklayın. Vergi mahkemesinde dava açabilmek için verginin tarh edilmiş, cezanın kesilmiş ve tebliğ edilmiş olması gerekir.[2]
Süre hesabında tatil günleri sürelere dahildir. Son gün tatile rastlarsa süre, tatili izleyen çalışma gününün bitimine kadar uzar. Çalışmaya ara verme dönemine rastlayan süreler, ara vermenin bitiminden sonra yedi gün uzamış sayılır.[3]
Hemen Bilmeniz Gerekenler
- Dava açmak ilgili miktarın tahsilini durdurur. İhtirazi kayıtla verilen beyannameler üzerine yapılan işlemler bunun dışındadır.
- Kendi beyan ettiğiniz matraha ve o matraha dayanan vergiye kural olarak dava açılamaz. Vergi hataları saklıdır.
- Vergi cezasında uzlaşma ve indirim seçenekleri, dava yolunu etkiler. Karardan önce hepsini karşılaştırın.
- Dava dilekçesi, dava konusu miktarı ve ihbarname bilgilerini içermelidir.
Dava Açma Seçenekleri ve Süreleri
| Seçenek | Süre | Dayanak |
|---|---|---|
| Vergi mahkemesinde dava | Tebliğden itibaren 30 gün | 2577 sayılı Kanun m.7 |
| İdare mahkemesinde dava (vergi dışı idari işlemler) | 60 gün | 2577 sayılı Kanun m.7 |
| Uzlaşma talebi (ceza için) | Tebliğden itibaren 30 gün | 213 sayılı VUK ek m.1 |
| Uzlaşma olmazsa dava | Kalan süre 15 günden azsa tutanağın tebliğinden itibaren 15 gün | 213 sayılı VUK ek m.7 |
| Cezada indirimli ödeme bildirimi | Tebliğden itibaren 30 gün | 213 sayılı VUK m.376 |
| İstinaf başvurusu | Karar tebliğinden itibaren 30 gün | 2577 sayılı Kanun m.45 |
Uzlaşma yalnız kanunda sayılan ceza türlerini kapsar. Talep ihbarnamenin tebliğinden itibaren 30 gün içinde yapılır ve talepte bulunan, uzlaşma olmadıkça dava açamaz.[4] Uzlaşma olmazsa dava süresi bitmişse ya da 15 günden az kalmışsa, süre tutanağın tebliğinden itibaren 15 gün olarak uzar.
Mükellef vergiyi ve cezanın yarısını tebliğden itibaren 30 gün içinde ödeyeceğini bildirirse, kesilen cezanın yarısı indirilir. Bildirdiği tutarı ödemeyen ya da dava konusu yapan kişi bu hükümden faydalandırılmaz.[5] Bu yüzden dava mı indirimli ödeme mi sorusunu süre dolmadan değerlendirin.
Hangi Mahkeme ve Kime Karşı?
Vergi uyuşmazlığında yetkili mahkeme, vergiyi tarh ve tahakkuk ettiren ya da cezayı kesen dairenin bulunduğu yerdeki vergi mahkemesidir.[6] Davalı, o vergi dairesidir. İhbarnamede yazan daireyi dilekçede aynen gösterin.
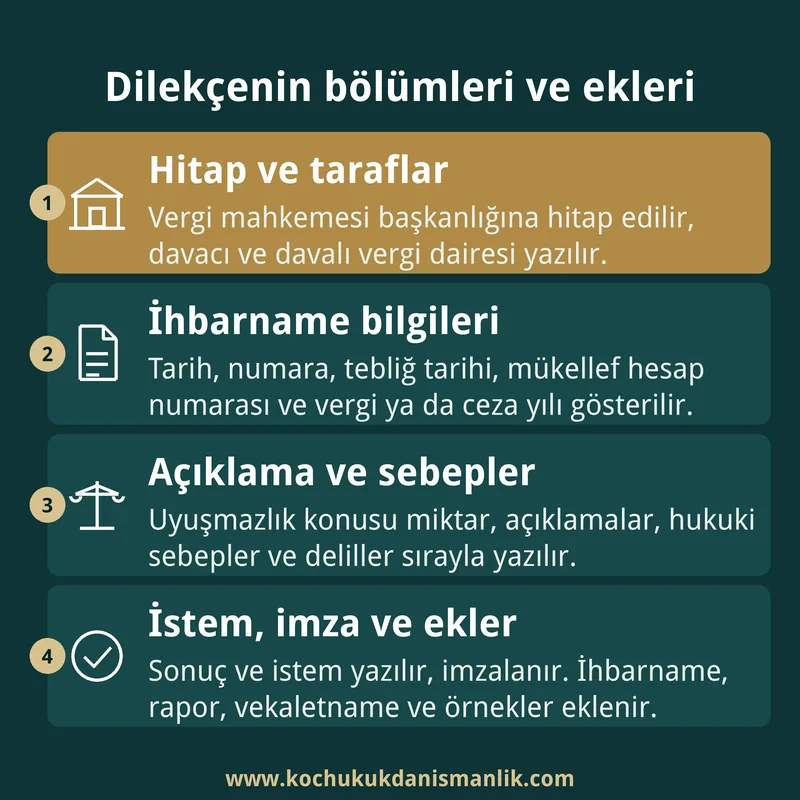
Dilekçe vergi mahkemesi başkanlığına hitaben yazılır ve imzalıdır. Taraflar, davanın konusu ve sebepleri, deliller ve idari işlemin bildirim tarihi yazılır. Vergi davalarında ayrıca verginin ya da cezanın nevi ve yılı, ihbarnamenin tarihi ve numarası, mükellef hesap numarası ile uyuşmazlık konusu miktar gösterilir.[7] Dava konusu kararın aslı ya da örneği dilekçeye eklenir. Dilekçe ve ekleri karşı taraf sayısından bir fazla örnekle verilir.
İdare ve vergi davalarının genel çerçevesi için idare ve vergi hukuku sayfasına bakabilirsiniz.
Dilekçeye Eklenecek Belgeler
- Tebliğ edilen ihbarname ve tebliğ belgesi
- Vergi inceleme raporu ya da cezayı gerektiren olaya ilişkin tutanak
- İlgili dönem beyannameleri, defter ve belgeler
- Uzlaşma talebi ve tutanağı (varsa)
- Vekaletname ve imza yetkisini gösteren belge (şirketlerde)
- Dilekçe ve eklerinin karşı taraf sayısından bir fazla örneği
Hazırlarken Dikkat Edilecekler
- Süre dolduktan sonra verilen dilekçe süre aşımı nedeniyle reddedilir. Tebliğ tarihini ihbarnamedeki bilgiyle birlikte kontrol edin.
- Harç ya da posta ücreti eksik ödenirse mahkeme 30 gün süre verir. Güncel tutar için mahkeme veznesine bakın.[8]
- Yanlış mahkemeye verilen dilekçe, görev ve yetki incelemesinde sorun çıkarır. Davalı daire ile mahkeme eşleşmelidir.
- Hem uzlaşma hem dava yolunu birlikte yürütmeyin. Uzlaşma talebinden önce açılan dava, uzlaşma sonuçlanmadan incelenmez.
- Kendi beyan ettiğiniz matraha karşı dava açılamayacağı için, itiraz edeceğiniz hususu beyannamede ihtirazi kayıtla belirtmek gerekir. Kanun, ihtirazi kayıtla verilen beyannamelere dayalı davaları anar ve bunlarda tahsilin kendiliğinden durmadığını belirtir.[9]
- Ödeme emri aşaması ayrı bir yoldur. Ödeme emrine karşı 6183 sayılı Kanun m.58’deki ayrı itiraz süresine dikkat edin. Tahsil ve icra aşaması için icra ve iflas hukuku sayfası da yardımcı olur.[10]
Dilekçeden Sonra Ne Olur?
Mahkeme dilekçeyi önce görev, yetki, süre ve şekil yönünden inceler. Eksik yoksa dilekçe davalı idareye tebliğ edilir. İdare ve davacı, tebliğden itibaren 30 gün içinde cevap verebilir.[11]
Dosya tamamlanınca mahkeme karar verir. Karara karşı tebliğden itibaren 30 gün içinde istinaf yoluna gidilebilir. Kanunda belirlenen parasal sınırı aşmayan vergi davalarında ilk derece kararı kesindir. Güncel sınırı kontrol edin.
Kurgusal Örnek Durum
Örneğin bir şirket, inceleme sonucunda kesilen vergi ziyaı cezalı bir ihbarname alıyor. Tebliğ tarihinden itibaren 30 gün içinde ya uzlaşma talep edecek ya cezanın yarısını ödeme bildirimi yapacak ya da vergi mahkemesinde dava açacak.
Şirket tarhiyatın dayanağını hatalı bulduğu için dava açmaya karar veriyor. Dilekçeyi 30 gün dolmadan veriyor ve tahsili durdurmak için dava konusu miktarı açıkça yazıyor. Cezada indirimli ödeme seçeneğinden dava açınca yararlanamayacağını bilerek karar veriyor.
Daha geniş bir çerçeve için faaliyet alanları sayfasını inceleyebilir, kendi dosyanız için avukata sor sayfasından soru gönderebilirsiniz.
İlgili mevzuat: 2577 sayılı İdari Yargılama Usulü Kanunu, 213 sayılı Vergi Usul Kanunu, 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun.
Vergi Mahkemesi Dava Dilekçesi Hakkında Sık Sorulan Sorular
Vergi mahkemesine dava açma süresi kaç gündür?
Vergi mahkemelerinde dava açma süresi 30 gündür. Süre, ihbarnamenin tebliğini izleyen günden başlar. Tatil günleri sürelere dahildir.
İdare mahkemesi ile vergi mahkemesi arasındaki fark nedir?
Vergi, resim, harç ve zam ve cezalarından doğan uyuşmazlıklar vergi mahkemesinde görülür. Süre 30 gündür. Özel kanunda ayrı süre yoksa idare mahkemelerinde dava süresi 60 gündür.
Dava açınca vergiyi ödemem gerekir mi?
Vergi mahkemesinde dava açılması, dava konusu edilen bölümün tahsil işlemlerini durdurur. İhtirazi kayıtla verilen beyannameler üzerine yapılan işlemlerden doğan davalar bunun dışındadır. O davalarda yürütmenin durdurulması ayrıca istenebilir.
Uzlaşma talep edersem dava hakkım kaybolur mu?
Kaybolmaz. Uzlaşma olmazsa tutanağın tebliğinden itibaren dava açılabilir. Süre bitmişse ya da 15 günden az kalmışsa 15 güne uzar. Uzlaşma olursa, uzlaşılan konuda dava açılamaz.
Vergi cezasında indirim hakkını nasıl kaybederim?
Vergiyi ve cezanın yarısını ödeyeceğini bildirip ödemeyen ya da cezayı dava konusu yapan mükellef bu indirimden faydalanamaz. Kanun bunu açıkça belirtir.
Kaynaklar
- 2577 sayılı İdari Yargılama Usulü Kanunu m.7 ↩
- 213 sayılı Vergi Usul Kanunu m.378 ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.8 ↩
- 213 sayılı Vergi Usul Kanunu ek m.1 ve ek m.7 ↩
- 213 sayılı Vergi Usul Kanunu m.376 ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.37 ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.3 ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.6 ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.27/4 ↩
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun m.58 ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.14 ve m.16 ↩